


Kenali Kesan Hutang Baik dan Hutang Jahat pada Kewangan Anda – Tips Bijak Mengurusnya
Hutang. Semua orang ada hutang, kan? Tapi, apa yang membezakan hutang baik dan hutang jahat? Sebab kalau kita salah faham, hutang ni boleh jadi pembunuh kewangan kita. So, mari kita fahamkan dulu beza kedua-dua jenis hutang ni, dan macam mana cara bijak untuk uruskan supaya kewangan kita tetap ‘stay solid’.
Apa Itu Hutang Baik?(Good Debt)
Hutang baik adalah hutang yang digunakan untuk tujuan pelaburan atau membeli aset yang boleh memberi pulangan jangka panjang. Senang cerita, hutang baik ni bila kita buat pinjaman yang membantu kita buat duit lebih banyak daripada jumlah yang kita pinjam.
Contoh klasik:
Pinjaman Perumahan: Kalau beli rumah, itu contoh hutang baik. Rumah tu ada potensi untuk naik nilai dalam jangka masa panjang. Lagi best, boleh sewa rumah dan dapatkan pendapatan pasif. Kalau rumah yang kita beli ni jadi lebih bernilai, kita boleh buat keuntungan besar bila nak jual. Kalau kita beli rumah di kawasan yang berkembang seperti KLCC, Petaling Jaya, atau Mont Kiara, nilai hartanah di kawasan-kawasan tu dijangka meningkat 5-10% setiap tahun. Kan best tu?
Pinjaman Pendidikan: Bila kita ambil pinjaman untuk belajar, kita melabur dalam ilmu yang boleh membantu kita dapatkan kerja yang lebih baik dan gaji lebih tinggi. Contoh, seorang fresh graduate yang ambil pinjaman untuk pendidikan di universiti boleh menjana pendapatan yang jauh lebih besar daripada gaji kerja biasa selepas tamat pengajian.
Kesan Positif Hutang Baik
Kenaikan Aset: Pinjaman untuk beli hartanah macam rumah, boleh memberi pulangan jangka panjang. Misalnya, harga rumah di KL naik 5% setahun. Jadi, pinjaman perumahan yang anda buat tu akan membuahkan hasil bila harga hartanah tu naik. Sebagai contoh, rumah yang dibeli dengan harga RM500,000 pada tahun 2015 mungkin bernilai RM800,000 pada tahun 2025. Itu adalah keuntungan 60%.
Peningkatan Pendapatan: Pinjaman pendidikan boleh meningkatkan kemahiran dan kelayakan anda, yang mungkin membuka peluang untuk kerja dengan gaji yang lebih tinggi. So, takde lah keje gaji sekadar RM2,000 je! Bayangkan anda ambil pinjaman untuk kursus MBA dan selepas itu mendapat peluang untuk bekerja di syarikat besar dengan gaji RM8,000-RM12,000. Bukankah itu pelaburan yang berbaloi?
Pembangunan Kewangan Jangka Panjang: Jika dikelola dengan betul, hutang baik boleh bantu kita bangunkan kekayaan dalam masa yang lama. Asalkan, kita tahu apa yang kita buat dengan duit tu. Jangan hanya pinjam semata-mata untuk membeli perkara yang tak produktif.
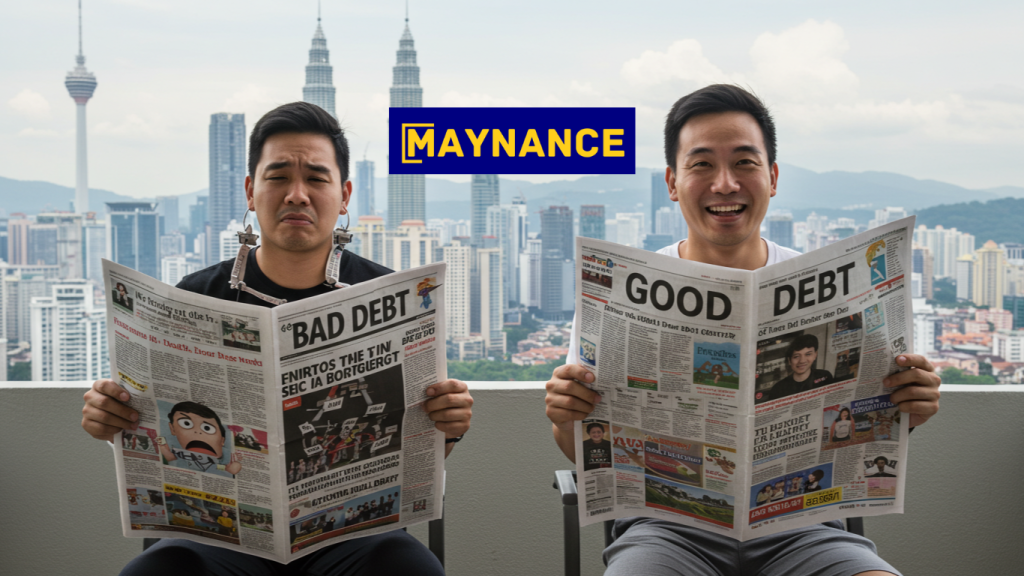
Apa Itu Hutang Jahat?(Bad debt)
Berbeza dengan hutang baik, hutang jahat adalah hutang yang kita ambil untuk benda yang tak mendatangkan sebarang keuntungan jangka panjang. Maksudnya, bila kita berhutang untuk beli barang yang cepat susut nilai, atau hanya untuk kepuasan sementara.
Contoh:
Hutang Kad Kredit: Bayar barang yang kita tak mampu beli dengan duit tunai. Bila buat bayaran minimum, faedah pulak tinggi. Itu hutang jahat, bro. Sebagai contoh, jika anda membeli barangan dengan kad kredit bernilai RM5,000, tetapi hanya membayar bayaran minimum sebanyak RM100 sebulan, ia akan mengambil masa bertahun-tahun untuk melunaskan hutang itu, dan dalam proses tersebut, anda akan membayar faedah yang jauh lebih tinggi berbanding harga asal barangan tersebut.
Pinjaman Peribadi untuk Perbelanjaan Hari-Hari: Kalau pinjam duit untuk belanja makan kat kedai mewah setiap minggu, tu hutang jahat. Takde aset, takde pelaburan. Habis makan, habis duit. Hutang kad kredit untuk membeli barang mewah yang tak mendatangkan pulangan adalah contoh terbaik hutang jahat.
Kesan Negatif Hutang Jahat
Beban Kewangan Berkepanjangan: Hutang jahat datang dengan faedah yang tinggi. Kalau tak bayar penuh bulan tu, faedah akan naik. Lama-lama, kita makin terjerat dalam kitaran hutang yang tak berkesudahan. Sebagai contoh, jika kita membeli sebuah telefon bimbit berharga RM3,000 dengan hutang kad kredit, dan hanya membuat bayaran minimum setiap bulan, faedah yang dikenakan boleh mencecah 20% setahun. Jadi, kita mungkin akan membayar lebih daripada RM3,000 hanya untuk telefon tersebut, dan dalam masa yang sama, kita terperangkap dalam hutang yang tak produktif.
Mengganggu Kehidupan Kewangan: Hutang jahat akan buat kewangan kita tak stabil. Bila kita sibuk bayar hutang kad kredit atau pinjaman peribadi yang tak produktif, kita jadi susah nak simpan duit untuk masa depan. Itu akan mengganggu matlamat kewangan jangka panjang kita seperti membeli rumah, pendidikan anak-anak, atau persaraan.
Tidak Ada Nilai Tambah: Kalau hutang tu digunakan untuk beli barang yang cepat susut nilai, kita sebenarnya rugi. Contohnya, beli telefon baru dengan hutang kad kredit. Lepas 6 bulan, harga telefon tu jatuh, tapi hutang tetap ada. Apa yang ada hanya penurunan nilai barang yang dibeli dengan hutang jahat.
Data & Statistik Mengenai Hutang di Malaysia
Di Malaysia, hutang isi rumah semakin meningkat dari tahun ke tahun. Sehingga Jun 2024, jumlah hutang isi rumah telah mencapai RM1.57 trilion. Hutang perumahan mengambil kira 61% daripada jumlah ini, diikuti dengan pinjaman kenderaan 13.5%, dan pinjaman peribadi 12.4%.
Statistik ni jelas menunjukkan bahawa kebanyakan rakyat Malaysia menggunakan hutang untuk membeli rumah atau kenderaan. Tapi, dalam masa yang sama, hutang peribadi dan kad kredit juga merupakan masalah besar yang perlu ditangani. Jika dilihat dari segi pertumbuhan, hutang isi rumah Malaysia meningkat pada kadar yang lebih tinggi daripada pertumbuhan ekonomi negara dalam beberapa tahun kebelakangan ini. Statistik menunjukkan bahawa lebih 80% rakyat Malaysia mempunyai hutang kad kredit, dengan 40% daripadanya tidak dapat membayar hutang tersebut sepenuhnya setiap bulan.
Tips Bijak Mengurus Hutang
Okay, kita dah faham tentang hutang baik dan hutang jahat, sekarang mari kita tengok macam mana nak uruskan hutang dengan bijak supaya tak terperangkap dalam masalah kewangan:
Fokus pada Hutang Baik: Pilih hutang yang boleh bantu bina aset. Contohnya, pinjaman untuk beli rumah atau pelaburan hartanah. Tapi pastikan kita tak ambil hutang berlebihan, ikut kemampuan kewangan kita.
Kurangkan Hutang Jahat: Elakkan hutang kad kredit yang tak terkawal. Kalau boleh, bayar penuh setiap bulan. Jangan bayar minimum, sebab faedah tu akan buat hutang bertambah. Kalau tak boleh, cuba buat perancangan kewangan yang lebih rapi supaya hutang dapat dibayar dengan cepat.
Buat Bajet Kewangan: Pastikan setiap bulan, kita ada bajet yang jelas. Tentukan berapa banyak yang boleh dibayar untuk hutang dan simpanan, supaya kita tak terlalu terbeban. Dengan bajet, kita boleh elakkan berbelanja melebihi kemampuan.
Simpan untuk Masa Depan: Jangan hanya fokus bayar hutang. Ada baiknya jika kita juga mula simpan sedikit untuk masa depan. Duit simpanan akan jadi ‘buffer’ kalau berlaku kecemasan kewangan. Jika kita mempunyai simpanan kecemasan, kita tak perlu berhutang lagi bila ada perkara yang tak dijangka berlaku.
Rancang Pelaburan: Kalau ada hutang yang berkaitan dengan pelaburan (contohnya, pinjaman perumahan), pastikan anda merancang dengan betul supaya hutang tu memberi pulangan yang positif dalam jangka panjang. Dengan pelaburan yang bijak, hutang yang kita ambil untuk membeli aset akan memberikan keuntungan kepada kita di masa depan.
Refinance atau Gabungkan Hutang Anda Jika anda mempunyai beberapa hutang yang sukar untuk diuruskan, pertimbangkan untuk refinance hutang atau menggabungkan beberapa hutang menjadi satu pinjaman dengan kadar faedah yang lebih rendah. Ini boleh mengurangkan bayaran bulanan dan memudahkan anda menguruskan kewangan.
Cipta Dana Kecemasan Dana kecemasan adalah penampan kewangan yang sangat penting untuk mengelakkan anda berhutang apabila berlaku keadaan kecemasan. Menyimpan 3-6 bulan gaji sebagai dana kecemasan akan memberi ketenangan fikiran dan mengelakkan anda daripada mengambil pinjaman jangka pendek untuk menampung keperluan yang mendesak.
Mulakan dengan Membayar Hutang yang Memiliki Faedah Tertinggi Fokus pada hutang yang mempunyai kadar faedah yang paling tinggi, seperti hutang kad kredit atau pinjaman peribadi. Melunaskan hutang ini terlebih dahulu dapat mengurangkan beban faedah dalam jangka panjang.
Tools seperti APPLY Debt Snowball Method atau Debt Avalanche Method boleh membantu dalam menyusun strategi pembayaran hutang dengan lebih efektif. Teknik Debt Snowball menggalakkan membayar hutang kecil dahulu, sementara Debt Avalanche menekankan pembayaran hutang dengan faedah paling tinggi. Kedua-dua kaedah ini mempunyai keberkesanan dalam menguruskan hutang dengan cepat dan mengurangkan beban kewangan.
Kesimpulan:
Hutang baik dan hutang jahat memang berbeza, dan cara kita menguruskan kedua-dua jenis hutang ni sangat penting untuk masa depan kewangan kita. Pastikan kita tahu mana yang patut diutamakan dan urus hutang dengan bijak. Jangan sampai kita terperangkap dalam hutang jahat yang cuma buat kita tambah stress. Hutang boleh jadi alat yang power kalau kita guna dengan cara yang betul, bro!
Jadi, macam mana? Dah jelas beza antara hutang baik dan hutang jahat? Kalau nak kewangan yang stabil dan masa depan yang lebih cerah, kena bijak urus hutang, ya! ..