

iFAST Pay Dah Dapat Green Light Dari Bank Negara
Baru-baru ni, dunia fintech Malaysia kecoh sekejap bila iFAST Pay Malaysia diumumkan dapat kelulusan dari Bank Negara Malaysia. Pada 15 Ogos 2025, iFAST Pay officially terima approval-in-principle untuk jadi penerbit e-wang (e-money issuer) dan pemegang lesen Money Services Business Kelas A.
Kalau bahasa mudahnya – BNM dah bagi lampu hijau. Maksudnya lepas ni iFAST Pay boleh beroperasi secara sah untuk urusan pembayaran digital kat Malaysia.
Dan lagi menarik, iFAST ni bukan player baru dalam game. Mereka ni dah lama main dalam dunia kewangan digital global – ada bank digital sendiri kat UK, ada platform pelaburan kat Singapura, Hong Kong, malah kat Malaysia pun mereka dah lama operate melalui FSMOne.
So, apa benda bestnya iFAST Pay ni? Jom kita kupas satu-satu.
Apa Itu iFAST Pay Malaysia Sebenarnya? 🧐
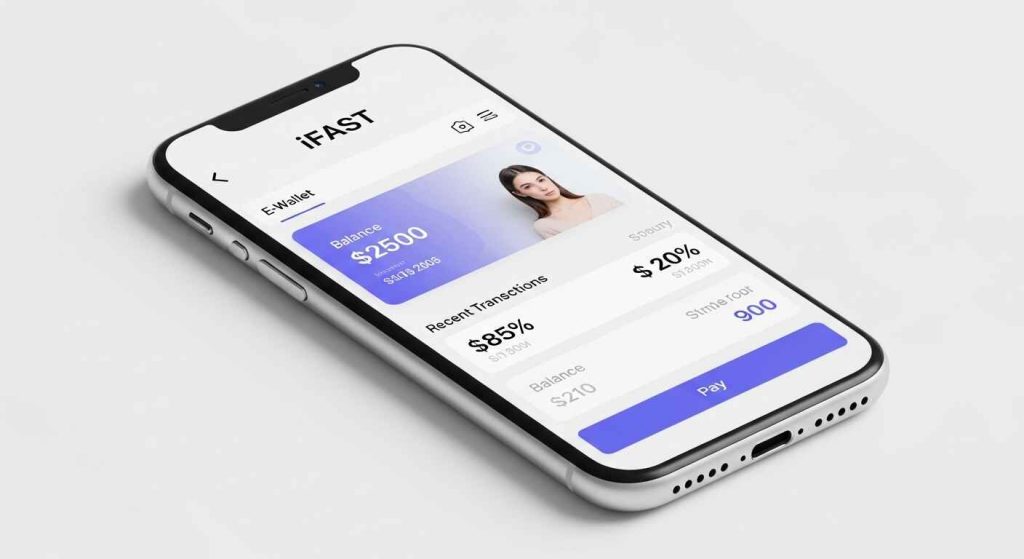
Kalau ikut announcement, iFAST Pay Malaysia akan jadi satu dompet digital (e-wallet) baru. Tapi bukan setakat wallet biasa macam yang kita dah ada sekarang (Touch ‘n Go eWallet, GrabPay, ShopeePay). iFAST Pay ada visi lebih besar – nak combine pembayaran harian + pelaburan kewangan dalam satu app je.
Antara features yang dijanjikan:
- E-Wallet Multi-Currency – Boleh simpan duit dalam pelbagai mata wang. Contoh, ada RM untuk belanja harian, USD untuk online shopping, dan SGD untuk bila travel ke Singapore. Semua settle dalam satu app.
- Kad Prabayar (Prepaid Card) – Top up dulu baru guna. Kad ni boleh digunakan online atau kat kedai. Bezanya dengan debit card, ia tak terus link ke akaun bank. So lebih secure kalau shopping online.
- Cross-Border Payment – Senang nak bayar bila travel. Tak payah risau tukar duit kat money changer, kadar exchange pun lebih mesra pengguna.
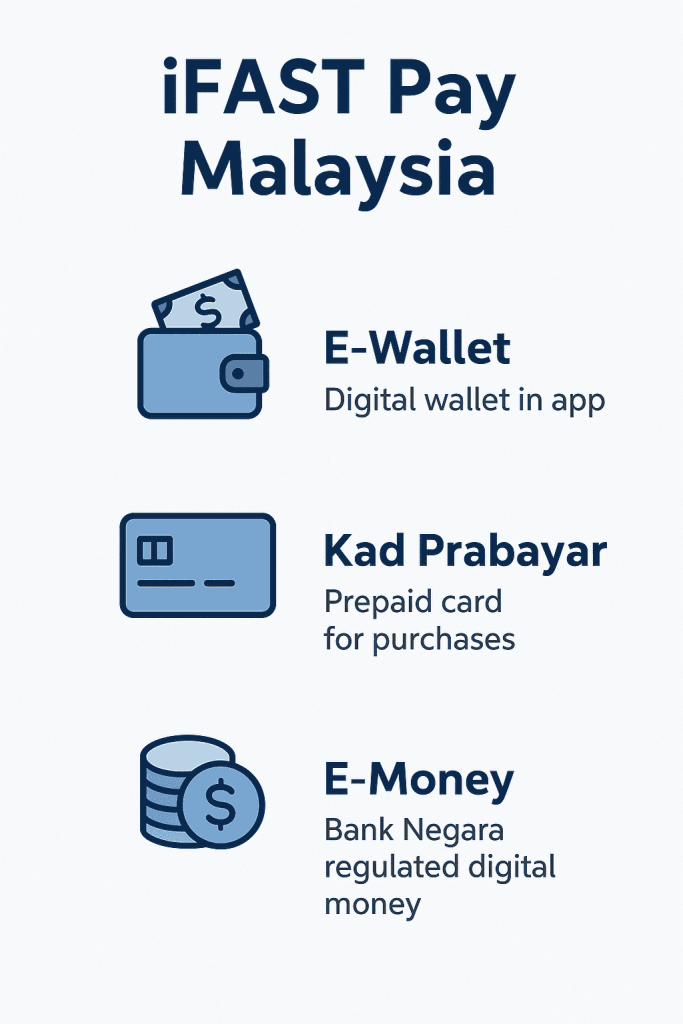
E-Wallet, Kad Prabayar, E-Money – Senang Faham Gini ✔️
Ramai orang selalu blur bila sebut e-money, e-wallet, prepaid card. Jom kita simplify.
- E-Wallet → Bayangkan macam dompet dalam phone. Duit digital yang boleh guna untuk bayar bil, scan QR, beli online.
- Kad Prabayar → Kad fizikal/virtual yang link dengan e-wallet. Top up dulu baru boleh swipe. Macam kad debit versi lebih selamat.
- E-Money → Istilah rasmi. Ringgit kita convert ke bentuk digital dan disimpan dalam wallet tu. Nilainya sama dengan duit sebenar, dan dilindungi undang-undang Bank Negara.
Senang kata: duit → masuk e-wallet (jadi e-money) → boleh guna terus dengan prepaid card atau QR pay.
Apa Yang Buat iFAST Lain Daripada Yang Lain? 🔑
Ini part paling menarik. Kalau e-wallet lain lebih fokus pada pembayaran harian, iFAST nak bawa satu step ahead: gabungkan dengan pelaburan.
Bayangkan macam ni:
- Hari ni gaji masuk → Ainal top up iFAST Pay.
- Pergi beli kopi Starbucks → bayar pakai iFAST prepaid card.
- Tengok ada baki lebih RM200 → terus melabur dalam unit trust melalui app yang sama.
Fuh, sekali jalan! Tak payah buka banyak app.
Pelaburan dengan iFAST: Dah Ada Track Record 💼
Benda ni bukan janji kosong. iFAST Capital memang dah lama uruskan pelaburan kat Malaysia. Antara contoh:
- FSMOne Malaysia → platform pelaburan online yang tawarkan unit trust, saham global, dan produk pelaburan lain.
- ShopeePay Invest → kalau pernah nampak fungsi “Invest” dalam ShopeePay, itu sebenarnya partnership dengan iFAST Capital. So memang proven track record.
Dengan pelancaran iFAST Pay nanti, kita boleh expect pelaburan akan jadi lebih accessible terus dari e-wallet. Senang, cepat, all-in-one.
Kenapa iFAST Pay Malaysia Patut Kita Tunggu? 🌟
- One Stop Financial Hub – Bayar, simpan, melabur semua dalam satu app.
- Travel Friendly – Multi-currency e-wallet + prepaid card = travel tanpa pening kepala tukar duit.
- Selamat & Sah – Diluluskan Bank Negara, so duit digital (e-money) lebih secure.
- Global Experience – iFAST ada pengalaman luar negara, termasuk bank digital berlesen penuh kat UK.
Kesimpulan: Dompet Digital Masa Depan 💡
iFAST Pay Malaysia bukan sekadar satu lagi e-wallet kat pasaran. Ia bakal jadi super app kewangan yang gabungkan pembayaran harian dengan pelaburan.
Kalau selama ni e-wallet kita guna untuk beli makan, bayar parking, atau shopping online – dengan iFAST Pay, kita mungkin boleh ambil satu step ke depan. Bukan saja belanja duit, tapi pada masa sama kembangkan duit melalui pelaburan.
Tak mustahil lepas ni, bila orang sebut “dompet digital”, kita terus fikir bukan sekadar untuk bayar – tapi juga untuk grow wealth. Dan iFAST Pay Malaysia mungkin jadi pencetus trend tu kat Malaysia.