

8 Bias Psikologi Kewangan yang Buat Anda Rugi Duit (Tanpa Disedari)
Pernah tak anda tertanya-tanya kenapa gaji licin habis sebelum hujung bulan, walaupun rasanya tiada perbelanjaan “besar” pun bulan ini? Atau kenapa anda masih memegang saham yang jatuh nilai, sedangkan akal dah lama menyuruh jual?
Jawapannya bukan pada matematik. Jawapannya ada pada bias psikologi kewangan yang bersarang dalam otak anda sendiri — dan ia bukan sekadar teori.
Hutang isi rumah Malaysia kini mencecah RM1.65 trilion setakat Mac 2025, bersamaan 84.3% daripada Keluaran Dalam Negara Kasar (KDNK). Bank Negara Malaysia turut melaporkan bahawa 75% rakyat Malaysia tidak mempunyai simpanan minimum RM1,000, manakala kajian RinggitPlus 2023 mendapati lebih 50% rakyat Malaysia menghabiskan gaji setiap bulan. Yang menarik, aset kewangan isi rumah sebenarnya 2.1 kali ganda lebih besar daripada hutang. Jadi masalah sebenar bukan kekurangan wang — tapi kekurangan pengurusan minda terhadap wang.
Mari kita bedah lapan bentuk bias kewangan paling merbahaya yang diam-diam mengorek poket anda, lengkap dengan sains otak dan cara mengatasinya.
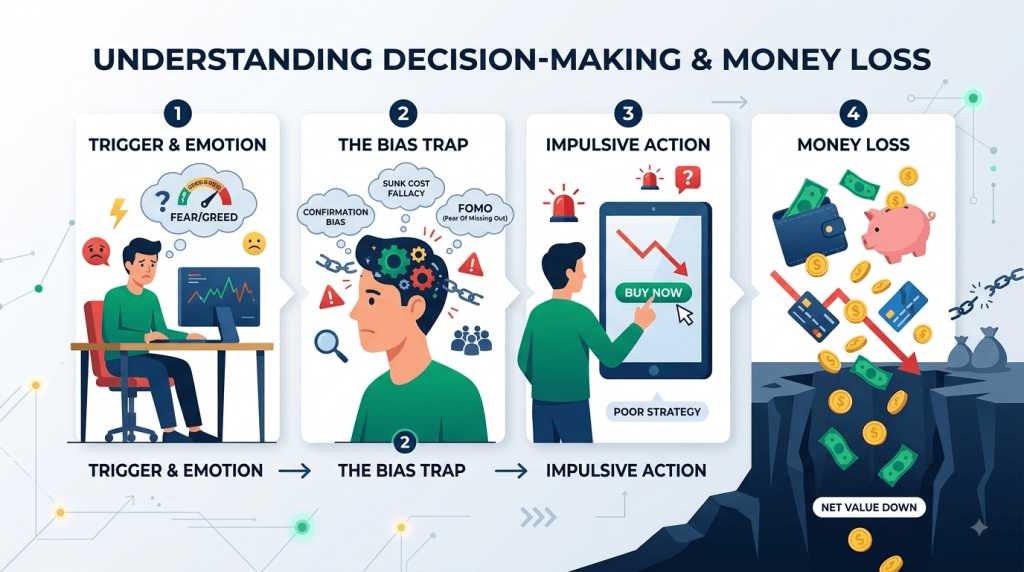
1. Loss Aversion: Kenapa Rugi Rasa Lebih Sakit Daripada Untung Terasa Manis
Dalam prospect theory, kesakitan psikologi akibat kerugian adalah kira-kira dua kali ganda lebih kuat berbanding keseronokan daripada keuntungan yang sama nilainya. Kehilangan RM1,000 terasa jauh lebih menyakitkan berbanding gembira menerima RM1,000.
Inilah sebabnya pelabur sering mengekalkan saham yang jatuh nilai terlalu lama — berharap ia “kembali pulih” — sambil menjual saham yang untung terlalu awal kerana takut kehilangan keuntungan itu. Dalam pasaran hartanah pula, pemilik rumah sering enggan menjual di bawah harga belian asal walaupun itu keputusan terbaik dari segi pasaran semasa.
Dari sudut neurosains, loss aversion dikaitkan dengan aktiviti amygdala — bahagian otak yang memproses rasa takut. Ini menjelaskan kenapa nasihat rasional sahaja tidak cukup untuk mengubah tabiat ini; ia berakar umbi secara biologi, bukan sekadar salah faham kognitif.
Semasa krisis kewangan 2008, pelabur menarik keluar AS$230 bilion daripada dana ekuiti antara September 2008 hingga Mac 2009 kerana panik menjual pada ketakutan maksimum. Ironinya, S&P 500 mencecah dasar pada Mac 2009 dan kemudian melonjak lebih 400% dalam dekad berikutnya. Mereka yang menjual pada waktu paling takut, terlepas salah satu peluang pelaburan terbesar dalam sejarah moden.
Cara elak: Fahami bahawa penurunan nilai sementara bukan kerugian sebenar — ia hanya menjadi kerugian kekal apabila anda menjual. Tetapkan strategi keluar sebelum melabur, bukan semasa emosi memuncak.
2. Overconfidence Bias: Bila Rasa Yakin Jadi Punca Rugi
Ramai pelabur menilai diri mereka sebagai “di atas purata” dalam meramal pergerakan pasaran — sesuatu yang secara statistik mustahil untuk semua orang sekali gus. Inilah wajah lain bias psikologi kewangan yang paling sukar dikesan, kerana ia menyamar sebagai keyakinan yang sihat.
Overconfidence mendorong pelabur berdagang terlalu kerap, menganggarkan risiko terlalu rendah, dan meletakkan terlalu banyak modal pada satu “yakin besar”. Kos transaksi berulang serta keputusan tergesa-gesa akibat rasa yakin berlebihan ini secara konsisten mengurangkan pulangan pelaburan jangka panjang.
Bias ini dikaitkan dengan aktiviti ventral striatum — kawasan otak yang berkait dengan sistem ganjaran. Apabila satu keputusan pelaburan berjaya, otak “mengganjari” kita dengan dopamin, membuatkan kita rasa lebih pakar daripada sebenarnya, walaupun kejayaan itu mungkin sekadar nasib.
Cara elak: Hadkan mana-mana satu kedudukan pelaburan kepada jumlah yang anda benar-benar mampu rugi tanpa menjejaskan hidup anda. Automasikan pelaburan melalui dollar-cost averaging supaya keputusan tidak bergantung kepada gerak hati.
3. Herding: Bila Ramai-Ramai Jadi Alasan Untuk Membeli
Herding, atau kecenderungan mengikut orang ramai, biasanya didorong oleh rasa takut ketinggalan (FOMO) atau keinginan untuk sepadan dengan kumpulan sosial. Ia punca utama gelembung dan kejatuhan pasaran — daripada Dotcom bubble hingga pelbagai kegilaan pelaburan kripto.
Di peringkat individu, tekanan rakan sebaya sering menjadi punca seseorang berhutang untuk membeli barang yang sebenarnya tidak mampu — kereta baharu, telefon terkini, atau gaya hidup yang “kelihatan” mewah demi mengikut kawan.
Menariknya, herding berkait dengan medial prefrontal cortex (mPFC) dan anterior cingulate cortex (ACC) — kawasan otak yang mengawal kognisi sosial. Ini bermakna keputusan kewangan kita sebenarnya diproses sebahagiannya sebagai keputusan sosial, bukan semata-mata pengiraan matematik.
Cara elak: Nilai setiap pelaburan atau pembelian berdasarkan keadaan pasaran dan keperluan sebenar, bukan tindakan orang lain. Bila ramai orang teruja membeli sesuatu secara mendadak, itu selalunya isyarat untuk berhati-hati, bukan isyarat untuk tergesa-gesa menyertai.
4. Anchoring Bias: Terperangkap Dengan Angka Pertama
Anchoring ialah kecenderungan untuk terlalu bergantung pada maklumat pertama yang diterima — angka “sauh” — semasa membuat keputusan seterusnya, walaupun angka itu sudah tidak relevan.
Contoh paling biasa: harga asal sesuatu barang (“RM299, kini RM149”) membuatkan kita rasa mendapat penjimatan besar, walaupun harga sebenar barang itu memang sepatutnya RM149. Dalam hartanah pula, pemilik sering terikat pada harga belian asal sebagai sauh untuk menentukan harga jualan, walaupun nilai pasaran semasa sudah jauh berbeza.
Cara elak: Sentiasa nilai semula sesuatu keputusan berdasarkan maklumat dan keadaan semasa, bukan angka lama yang mungkin sudah tidak relevan lagi.
5. Mental Accounting: Bila “Duit Durian Runtuh” Dilayan Berbeza
Mental accounting ialah kecenderungan menilai wang secara berbeza bergantung dari mana ia datang — walaupun setiap ringgit sebenarnya bernilai sama. Ramai rakyat Malaysia melabel bonus tahunan, duit raya, atau kemenangan judi sebagai “duit durian runtuh”, lalu membelanjakannya jauh lebih longgar berbanding gaji bulanan.
Dalam konteks pelaburan pula, mental accounting menyebabkan pelabur mengasingkan portfolio kepada “akaun” berbeza secara sewenang-wenangnya — contohnya akaun untuk berjudi berbanding akaun untuk simpanan selamat — yang boleh mengganggu strategi kewangan keseluruhan.
Indeks Literasi dan Keupayaan Kewangan Malaysia (MYFLIC) hanya meningkat sedikit, daripada 57.1 pada 2018 kepada 59.1 pada 2024, menandakan cara masyarakat berfikir tentang wang masih perlahan berubah.
Cara elak: Layan setiap ringgit berdasarkan apa yang ia boleh capai, bukan dari mana ia datang. Duit bonus sepatutnya tertakluk kepada disiplin yang sama seperti gaji bulanan.
6. Confirmation Bias: Bila Kita Cuma Nak Dengar Berita Baik
Confirmation bias ialah kecenderungan mencari dan mempercayai maklumat yang menyokong kepercayaan sedia ada, sambil mengabaikan maklumat yang bercanggah. Apabila seseorang sudah “jatuh cinta” dengan satu saham atau skim pelaburan, mereka cenderung hanya membaca berita positif tentangnya dan mengetepikan amaran risiko.
Menurut kajian Global Anti-Scam Alliance (GASA) bersama Whoscall dan ScamAdviser, rakyat Malaysia kerugian sehingga AS$12.8 bilion akibat aktiviti scam dan penipuan kewangan — sebahagian besarnya didorong oleh kecenderungan mangsa untuk terus mempercayai “peluang” tersebut walaupun terdapat tanda-tanda amaran.
Cara elak: Secara sengaja cari pandangan yang bertentangan dengan kepercayaan pelaburan anda sebelum membuat keputusan besar. Jika anda tidak dapat mencari sebarang hujah menentang sesuatu pelaburan, itu sendiri patut menimbulkan syak.
7. Present Bias: Godaan “Seronok Sekarang, Fikir Kemudian”
Present bias ialah kecenderungan mahukan ganjaran kecil serta-merta berbanding ganjaran yang jauh lebih besar pada masa hadapan. Otak kita secara semula jadi “mendiskaun” nilai sesuatu yang belum tiba, walaupun secara matematik ia lebih bernilai.
Inilah sebab ramai lebih memilih membeli telefon terkini secara ansuran berbanding menyimpan wang yang sama untuk dana kecemasan atau deposit rumah. Ia juga punca utama di sebalik populariti skim Buy Now, Pay Later (BNPL) — kepuasan segera daripada pembelian mengatasi pertimbangan jangka panjang seperti simpanan persaraan.
Cara elak: Automasikan simpanan dan pelaburan terus dari gaji (auto-debit) supaya keputusan “menyimpan” tidak perlu dibuat secara sedar setiap bulan. Amalkan peraturan 48 jam — sebelum membeli barang bukan keperluan, tunggu 48 jam dahulu untuk membiarkan emosi ganjaran segera itu reda.
8. Sunk Cost Fallacy: “Dah Labur Banyak, Tak Boleh Berhenti Sekarang”
Sunk cost fallacy ialah kecenderungan meneruskan sesuatu keputusan kewangan semata-mata kerana sudah banyak wang, masa, atau usaha yang “sudah dilaburkan” — walaupun logik menunjukkan ia patut dihentikan.
Ini sering berlaku pada perniagaan sampingan yang berterusan rugi (“saya dah labur RM50,000, tak boleh berhenti sekarang”), langganan yang jarang digunakan tetapi diteruskan kerana “sayang”, atau pinjaman tambahan untuk “menyelamatkan” pelaburan yang sebenarnya sudah gagal. Kajian tentang tingkah laku hutang di Malaysia turut mengaitkan corak ini dengan kesejahteraan kewangan golongan B40 dan pekerja muda, di mana keengganan memotong kerugian awal membawa kepada kitaran hutang yang lebih besar.
Cara elak: Buat keputusan berdasarkan soalan “adakah ini pilihan terbaik bermula dari hari ini?” — bukan “berapa banyak yang sudah saya labur?”. Wang, masa, dan usaha yang sudah dibelanjakan tidak akan kembali tidak kira apa keputusan anda buat sekarang.
Kesimpulan: Kesedaran Sahaja Tidak Cukup
Perkara paling penting yang perlu difahami daripada kajian neurosains dalam kewangan tingkah laku ialah: bias seperti loss aversion dan herding tidak mudah dihapuskan hanya dengan memberitahu seseorang tentangnya. Ia berakar umbi dalam struktur biologi otak — bukan sekadar salah faham kognitif yang boleh diperbetulkan dengan sekali baca artikel.
Justeru, strategi paling berkesan bukanlah cuba “melawan” naluri semula jadi otak, tetapi membina sistem yang mengurangkan ruang untuk bias psikologi kewangan ini bertindak — seperti pelaburan automatik, peraturan belanjawan yang tetap, dan tempoh “sejuk” sebelum sebarang keputusan kewangan besar.
Rakyat Malaysia yang berjaya mengurus kewangan bukanlah mereka yang tidak pernah mengalami bias ini, tetapi mereka yang sedar akan kewujudannya dan membina disiplin untuk mengatasinya, satu langkah demi satu langkah.
Nota: Statistik dan konsep dalam artikel ini dirujuk daripada pelbagai sumber termasuk Bank Negara Malaysia, RinggitPlus, AKPK, Global Anti-Scam Alliance, serta kajian akademik dalam bidang kewangan tingkah laku (behavioural finance).